10月13日午间,远程股份(002692.SZ)发布补充公告称,公司拟出资不超过5亿元,受让一家清洁能源材料企业30%至50%的股权。
相较短期股价波动,公司自身压力更值得关注:短期债务资金缺口达7.02亿元,主营业务毛利率已降至3.28%。
5亿收购尚处筹划期,短债缺口已超出资上限


远程股份表示,本次交易预计不会对2026年度经营业绩产生影响。交易目前仍处于筹划阶段,转让方内部审批尚未完成,审计评估尚未收尾,公司尽职调查也未完成。由于标的属于国有产权,须进场公开挂牌,远程股份并非唯一潜在受让方,最终能否摘牌存在变数。

此外,公司外部融资渠道同样受阻。据财迅通观察,今年4月,远程股份一场耗时约两年的定增计划宣告终止。该笔定增原计划募集资金不超过2.45亿元,全部用于补充流动资金,是控股股东为上市公司缓解资金压力的重要安排。定增终止后,公司转为以自筹资金推进对外收购。
铜价高企叠加价格下行,低毛利业务占比提升
公开资料显示,远程股份所处行业为电线电缆行业,主要产品包括500kV及以下电压等级电力电缆、特种电缆、裸导线、电气装备用电线电缆四大类。
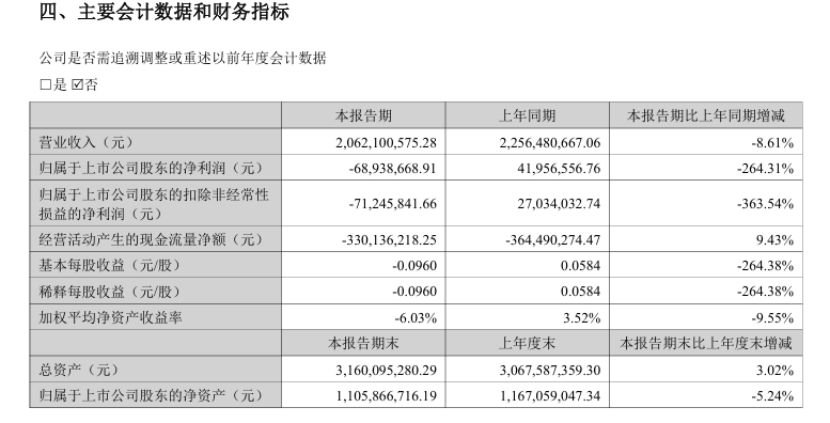
2026年上半年,公司营业收入20.62亿元,同比下降8.61%;归母净利润亏损6893.87万元,上年同期盈利4195.66万元;扣非净利润亏损7124.58万元,上年同期盈利2703.40万元。综合毛利率由上年同期的8.81%降至3.28%,下降5.53个百分点。
公司在业绩预告中解释,部分在手闭口订单前期签订时售价锁定,铜材等核心原材料价格持续高位,履行成本超过合同收入;叠加行业竞争加剧、销售价格下行,利润空间受到双向挤压。电线电缆行业中,铜材占营业成本比重约80%,闭口价合同在铜价上行周期中直接转化为成本倒挂。
此外,产品结构变化也在进一步侵蚀着远程股份的利润空间。数据显示,2026年上半年,电力电缆收入10.16亿元,同比增长171.40%,营收占比从16.59%升至49.27%,成为第一大产品,但毛利率仅0.39%,同比下降4.48个百分点;特种电缆收入9.19亿元,上年同期为17.71亿元,降幅48.10%,毛利率5.72%,同比下降4.13个百分点。毛利率不足0.4%的电力电缆,在覆盖销售、管理及财务费用后,产品线本身已处于亏损状态;收入总量降幅虽仅8.61%,利润却由盈转亏。

从更长周期看,2025年全年,远程股份归母净利润仅177.35万元,扣非净利润为-2311.55万元,扣非口径已经亏损;2026年上半年扣非亏损扩大至7124.58万元,加权平均净资产收益率从上年同期的3.52%降至-6.03%。
除利润表亏损外,营运资金对现金的占用同步加剧。截至上半年末,公司应收账款13.90亿元,占总资产的43.99%;存货5.30亿元,较年初的3.47亿元增长52.88%。
两项合计占用资金19.20亿元,与上半年20.62亿元的营业收入规模基本相当。在3.28%的毛利水平下,存货周转迟滞或应收账款坏账计提,均会直接放大亏损。
远程股份虽具备国家专精特新小巨人、核级电缆资质等产业基础,但在闭口订单定价机制无法传导铜价压力、主业毛利率仅3.28%的现状下,公司亟需解决的是修复毛利率、压降应收账款与存货、恢复经营性现金流。在财报底色尚未改善、标的尽调未完成的前提下,推进这项收购无法掩盖主业盈利下滑的现实。